
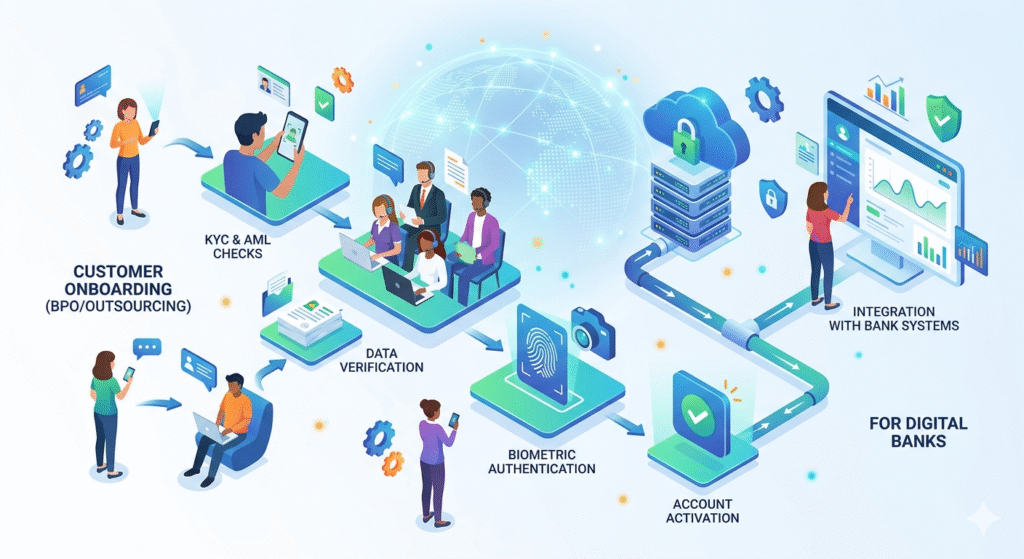
TL;DR: Аутсорсинг адаптации клиентов означает передачу привлечения новых клиентов, верификации личности и первоначальной настройки учетной записи специализированному провайдеру. Для цифровых банков это обеспечивает масштабируемые мощности, автоматические проверки KYC и полные аудиторские следы. Банки по-прежнему должны контролировать партнера посредством соглашений об уровне обслуживания (SLA), независимых аудитов и соблюдения правил GDPR, DORA и KYC/AML.
Аутсорсинг онбординга клиентов для цифровых банков представляет собой важнейшую операционную возможность для финансовых институтов, сталкивающихся с проблемами масштабирования и соблюдения нормативных требований в различных клиентских сегментах. Управление сложным процессом от первичной проверки KYC до полной активации услуг часто приводит к высоким показателям оттока, что напрямую влияет на выручку и рыночную долю. В данной статье описывается стратегическая основа для использования внешнего опыта с целью оптимизации всего жизненного цикла привлечения клиентов, повышения эффективности и соблюдения нормативных требований посредством структурированного подхода к онбордингу.
Аутсорсинг онбординга клиентов для цифровых банков предполагает передачу полного цикла привлечения новых клиентов, верификации личности и первичной настройки услуг специализированным сторонним провайдерам, что обеспечивает соответствие требованиям регуляторов и операционную масштабируемость.
В условиях высокой интенсивности операций в цифровом банкинге операционная нагрузка при онбординге клиентов может истощать внутренние ресурсы, особенно по мере усложнения нормативно-правовой базы. Внешние партнеры предлагают специализированные платформы и экспертизу, разработанные для обработки таких объемов при сохранении строгих стандартов комплаенса. Такой подход позволяет цифровым банкам сосредоточиться на инновациях в продуктах и взаимодействии с клиентами, а не на сложных механизмах проверки личности и создания учетных записей.
Успешная реализация требует четкого понимания системной архитектуры, надежных механизмов управления и стратегии поэтапного развертывания. Целью является достижение заметного улучшения показателей конверсии клиентов и снижение операционных расходов, что является важнейшими метриками на конкурентном рынке.
Почему цифровым банкам стоит передать онбординг клиентов на аутсорсинг?
Необходимость бесшовного, безопасного и соответствующего требованиям онбординга является обязательным условием для цифровых банков. Ручные процессы подвержены человеческому фактору и значительно увеличивают время до активации, что ведет к разочарованию и уходу клиентов. Использование аутсорсинговой модели обеспечивает доступ к передовым технологическим стекам и специализированному персоналу без существенных первоначальных капитальных затрат.
Рассмотрите типичную операционную модель цифрового банка, где быстрое расширение диктует необходимость гибкости. Аутсорсинговое решение может мгновенно масштабироваться в ответ на колеблющийся спрос — от пиковых периодов промоакций до всплесков органического роста, — не требуя корректировки штата сотрудников или модернизации инфраструктуры. Такая эластичность имеет фундаментальное значение для поддержания конкурентного преимущества и эффективного захвата новых рыночных сегментов.
Ключевые архитектурные компоненты
- Центр верификации личности: Централизованная платформа, объединяющая несколько методов проверки личности (биометрическую, по документам, проверки по базам данных) с обнаружением мошенничества в реальном времени.
- Модуль оркестрации рабочих процессов: Настраиваемый движок правил для автоматизации процесса онбординга, динамически адаптирующийся под клиентские сегменты, выбор продуктов и региональные нормативные требования.
- Уровень интеграции с CRM: Бесшовный двусторонний обмен данными с существующими CRM-системами банка для обеспечения единого представления о клиенте и согласованности данных.
- Модуль комплаенса и контрольного журнала: Специализированная подсистема для регистрации всех действий, решений и точек данных, предоставляющая неизменяемый архив для регуляторных проверок.
- Шлюз клиентских коммуникаций: Автоматизированные многоканальные коммуникации (SMS, электронная почта, уведомления в приложении) для передачи обновлений статуса, запросов документов и подтверждений одобрения.
- API-шлюз: Безопасные стандартизированные интерфейсы для интеграции со сторонними источниками данных, бюро кредитных историй и платежными шлюзами.
Эти архитектурные компоненты в совокупности образуют отказоустойчивую и расширяемую инфраструктуру. Каждый элемент играет важную роль в обеспечении целостности данных, эффективности процессов и соблюдении нормативных требований на протяжении всего первичного взаимодействия клиента с банком.
Ключевые проблемы внедрения
- Интеграция с устаревшими системами: Устранение разрыва между современными платформами на аутсорсинге и существующими базовыми банковскими системами без нарушения операционной деятельности.
- Вопросы безопасности и конфиденциальности данных: Обеспечение надежного шифрования данных, контроля доступа и соблюдения требований к локализации данных, особенно при трансграничных операциях.
- Соответствие нормативным требованиям: Преобразование сложных и постоянно меняющихся регуляторных требований (например, GDPR, DORA, инструкций RBI по KYC) в исполняемые правила рабочих процессов в системе на аутсорсинге.
- Управление вендорами и соблюдение SLA: Установление четких соглашений об уровне обслуживания (SLA) и надежных механизмов управления для контроля производительности, безопасности и соблюдения требований партнера по аутсорсингу.
- Управление изменениями и внедрение среди пользователей: Обучение внутренних команд и управление переходом от традиционных процессов к процессам на аутсорсинге, обеспечение бесперебойной операционной деятельности.
- Масштабируемость и узкие места в производительности: Проектирование архитектуры на аутсорсинге с учетом ожидаемых пиковых нагрузок и предотвращения снижения производительности в периоды высокой активности.
Проактивное решение этих задач посредством детального планирования и поэтапного внедрения имеет решающее значение для снижения рисков и максимизации окупаемости инвестиций в стратегию онбординга на аутсорсинге.
| Возможность | Традиционный внутренний онбординг | Внешняя система онбординга на базе ИИ (аутсорсинг) |
| Подтверждение личности | Ручная проверка документов, фрагментированные проверки сторонними организациями. Высокий уровень ошибок, медленная обработка. | Автоматизированный биометрический анализ, проверка документов с помощью ИИ, сверка с базами данных в режиме реального времени. Точность 99%, практически мгновенно. |
| Оценка рисков | Эвристические правила, ручной ввод данных для проверки кредитоспособности. Непоследовательное применение, склонность к предвзятости. | Модели машинного обучения, оценивающие множество параметров, прогностическая аналитика мошенничества. Последовательная, объективная оценка рисков, на 25% более быстрое разрешение сложных кейсов. |
| Аудит соответствия требованиям | Периодический трудоемкий пересмотр выборочных кейсов. Сложность отслеживания отдельных решений. | Неизменяемые журналы аудита для каждого решения и взаимодействия, автоматические проверки соответствия динамическим наборам правил. Упрощает проведение быстрых и всесторонних аудитов. |
| Масштабируемость | Линейное масштабирование при увеличении штата, значительное время на подготовку и обучение. Ограниченная эластичность. | Масштабируемость по требованию с использованием облачной инфраструктуры и моделей общего обслуживания. Обработка колебаний объема на 30–50% без влияния на операционную деятельность. |
| Стоимость одного онбординга | Высокие операционные расходы на персонал, инфраструктуру и ручное исправление ошибок. | Снижение затрат на 30–50% благодаря автоматизации, общим ресурсам и сокращению количества ошибок. |
Сравнительный анализ подчеркивает четкий переход от трудоемких, часто противоречивых внутренних процессов к автоматизированной, интеллектуальной и масштабируемой модели на аутсорсинге. Этот переход не только повышает эффективность, но и кардинально меняет клиентский опыт, снижая количество барьеров и ускоряя достижение ценности для новых клиентов.
Как банки обеспечивают соответствие требованиям при передаче онбординга на аутсорсинг?
Эффективное управление имеет первостепенное значение при передаче на аутсорсинг критически важных функций, таких как онбординг клиентов. Цифровые банки должны создавать комплексные механизмы надзора для обеспечения постоянного соблюдения различных нормативно-правовых баз, таких как GDPR (защита данных), DORA (операционная устойчивость) и специальных инструкций по KYC/AML, установленных такими регуляторами, как RBI. Эти регламенты требуют строгого контроля клиентских данных, прозрачности процессов и целостности систем.
Решения на аутсорсинге включают надежные журналы аудита, тщательно фиксирующие каждый шаг процесса онбординга: от первичного сбора данных до окончательной активации счета. Такой уровень детализации обеспечивает полную прослеживаемость решений, позволяя регуляторам и внутренним аудиторам восстанавливать процесс подачи заявки любого клиента и проверять соблюдение политик и правовых требований. В рабочий процесс встроены автоматизированные проверки и средства контроля, которые выявляют аномалии и гарантируют выполнение всех необходимых процедур комплаенса до перехода к следующему этапу.
Регулярные независимые аудиты систем и процессов партнера по аутсорсингу имеют важнейшее значение. Эти аудиты в сочетании с подробной отчетностью о соблюдении согласованных соглашений об уровне обслуживания (SLA) дают цифровому банку уверенность в безопасности данных, доступности сервиса (например, соблюдение SLA на уровне 99%) и постоянном соблюдении нормативных требований. Такая структурированная модель управления укрепляет доверие и гарантирует, что переданная на аутсорсинг функция работает в рамках заданных параметров риска.
Какие результаты может обеспечить онбординг на аутсорсинге?
Сценарий: Ускоренное открытие счетов для малого и среднего бизнеса
Проблема: Цифровой банк ориентирован на малые и средние предприятия (МСП), но сталкивается с затягиванием сроков подключения из-за сложности проверки корпоративной структуры и множества проверок лиц с правом подписи. Это приводит к высокому уровню отказов, поскольку компаниям часто требуется немедленный доступ к банковским услугам.
Реализация: Банк передает процесс онбординга МСП специализированному провайдеру, который использует автоматизированный поиск по корпоративным реестрам на базе ИИ, автоматическую проверку бенефициарных владельцев и интегрированные решения для цифровых подписей. Платформа автоматизирует сбор документов и сопоставляет данные с глобальными корпоративными базами данных.
Измеримый результат: Время онбординга для счетов МСП сократилось на 40%, при этом в первом квартале зафиксирован сопутствующий рост успешных активаций счетов на 20%. Показатели удовлетворенности клиентов (CSAT) в сегменте МСП выросли на 15% благодаря оптимизации процесса.
Сценарий: Оптимизация привлечения клиентов на трансграничных рынках
Проблема: Цифровой банк выходит на новые международные рынки, сталкиваясь с различными местными требованиями KYC, языковыми барьерами и фрагментированной инфраструктурой верификации личности. Эта сложность препятствует быстрому проникновению на рынок и увеличивает операционные расходы.
Реализация: Банк сотрудничает с аутсорсинговым провайдером, предлагающим глобальную платформу онбординга с настраиваемыми рабочими процессами под требования конкретных стран. Платформа интегрируется с местными базами данных идентификации и предлагает многоязычную поддержку при содействии глобальной сети агентов ручной верификации для нестандартных случаев.
Измеримый результат: Банк добился повышения эффективности обработки международных заявок на 20–40% и снизил операционные расходы, связанные с ручной верификацией, на 35%. Это позволило выйти на рынки трех новых территорий в течение шести месяцев, что значительно быстрее, чем при использовании внутренних ресурсов. В ходе недавнего развертывания в региональном кредитном портфеле показатели возврата средств улучшились на 14% в течение 90 дней, что подчеркивает рост операционной эффективности.
Сколько времени занимает внедрение онбординга на аутсорсинге?
Внедрение аутсорсинговых решений для онбординга клиентов следует предсказуемой кривой зрелости для большинства корпоративных цифровых банков.
Ранний этап (6–12 месяцев): Первоначальное внимание сосредоточено на выборе поставщика и интеграции базовых модулей проверки личности и комплаенса. На этом этапе целью часто являются сегменты с высокой отдачей и низкой сложностью или определенные географические регионы. Главная задача — подтвердить концепцию, обеспечить соблюдение нормативных требований и продемонстрировать первоначальный рост эффективности, который в пилотных группах часто начинается с 20%. Тщательная миграция данных и реализация протоколов безопасности имеют критическое значение в этот период.
Этап масштабирования (12–24 месяца): По мере роста уверенности и подтверждения первоначальных метрик аутсорсинговой модели цифровой банк расширяет сферу ее применения. Это включает интеграцию более сложных рабочих процессов, таких как многопродуктовый онбординг или обслуживание специализированных сегментов клиентов (например, состоятельных лиц, бизнеса). Внимание смещается на оптимизацию клиентского пути от начала до конца, при этом используются расширенные аналитические данные партнера по аутсорсингу для выявления и минимизации точек отсева. Ожидайте сокращения затрат на 30–50% и роста CSAT на 15–30% по мере созревания процессов.
Перспективная модель (24+ месяцев): На стадии полной зрелости онбординг клиентов на аутсорсинге становится неотъемлемой частью стратегии роста банка. Фокус смещается в сторону прогнозной аналитики, гиперперсонализации процессов онбординга и непрерывной автоматизации процессов на базе ИИ. Партнер по аутсорсингу выступает в роли стратегического продолжения операционных возможностей банка, совместно внедряя инновации для упреждения регуляторных изменений и открытия новых источников дохода. На этом этапе часто рассматривается дальнейшая интеграция систем ИИ для обнаружения мошенничества с целью получения дополнительного прироста возврата средств на 10–18% от предотвращения сложных попыток мошенничества.
Основные выводы
- Передача онбординга клиентов цифровых банков на аутсорсинг существенно повышает операционную масштабируемость и снижает нагрузку на внутренние ресурсы.
- Передовые архитектурные компоненты обеспечивают эффективность, верификацию в реальном времени и надежное соблюдение нормативных требований на всех этапах онбординга.
- Проактивное управление сложностями интеграции, безопасностью данных и соответствием нормативам имеет решающее значение для успешного развертывания.
- Аутсорсинг на базе ИИ обеспечивает существенное улучшение точности верификации личности, оценки рисков и возможностей аудита, что приводит к снижению затрат на 30–50%.
- Структурированное управление, включая журналы аудита и прослеживаемость решений, гарантирует постоянное соблюдение нормативных требований таких стандартов, как GDPR и DORA.
- Стратегические сценарии демонстрируют осязаемые преимущества, такие как ускоренное открытие счетов для малого и среднего бизнеса и оптимизированное трансграничное привлечение клиентов, с измеримыми результатами, например сокращением времени онбординга на 40%.
- График внедрения охватывает этапы от базовой интеграции до будущей модели предиктивной аналитики и стратегических инноваций.
Вопросы и ответы
Соблюдению каких конкретно нормативных требований помогает аутсорсинг онбординга цифровым банкам?
Решения по аутсорсингу онбординга разработаны с учетом широкого спектра нормативных требований, включая руководящие принципы KYC/AML от центральных банков (например, RBI), требования по защите данных, такие как GDPR, и стандарты операционной устойчивости, такие как DORA. Провайдеры создают настраиваемые рабочие процессы, которые адаптируются к этим меняющимся правовым требованиям, обеспечивая непрерывное соответствие.
Как аутсорсинговое решение влияет на показатель отказов клиентов?
Оптимизируя процесс онбординга за счет автоматизации, проверки в реальном времени и интуитивно понятных пользовательских интерфейсов, аутсорсинговые решения значительно снижают количество препятствий. Это обеспечивает более быстрый и бесшовный опыт, что минимизирует разочарование клиентов и позволяет сократить показатель отказов на 20–40% по сравнению с традиционными методами.
Каковы основные аспекты безопасности данных при аутсорсинге?
Безопасность данных имеет первостепенное значение. Цифровые банки должны гарантировать, что партнеры по аутсорсингу придерживаются строгих протоколов безопасности, включая сквозное шифрование, многофакторную аутентификацию, надежный контроль доступа и соблюдение законов о локализации данных. Комплексные соглашения об обработке данных и регулярные аудиты безопасности являются ключевыми компонентами взаимодействия с поставщиком.
Может ли аутсорсинговая платформа онбординга интегрироваться с существующими основными банковскими системами?
Да, современные аутсорсинговые платформы оснащены надежными шлюзами API, предназначенными для бесшовной интеграции с существующими основными банковскими системами, CRM и другими корпоративными системами. Это обеспечивает согласованность данных, предотвращает появление изолированных хранилищ и позволяет получить единое представление о клиенте во всех операциях банка.
Какова типичная окупаемость инвестиций при аутсорсинге онбординга клиентов?
ROI обычно достигается за счет значительного снижения затрат (на 30–50% в операционных расходах), повышения эффективности (на 20–40%), роста конверсии клиентов и снижения рисков несоблюдения требований. Более быстрый выход на рынок и повышение удовлетворенности клиентов также способствуют долгосрочному росту бизнеса и прибыльности.
Стратегическое решение передать онбординг клиентов цифровых банков на аутсорсинг открывает надежный путь к повышению операционной эффективности, строгому соблюдению нормативных требований и превосходному клиентскому опыту. Привлекая специализированную внешнюю экспертизу, финансовые институты могут ориентироваться в сложной регуляторной среде и быстро масштабироваться без ущерба для безопасности или качества обслуживания. Это позволяет сосредоточиться на инновациях и дифференциации на рынке, что критически важно для устойчивого роста в секторе цифрового банкинга.
Если ваша организация оценивает масштабируемые операционные модели, аутсорсинг онбординга клиентов для цифровых банков может потребовать детального рассмотрения с точки зрения затрат, управления и долгосрочной операционной устойчивости.
Чтобы узнать, как это может выглядеть на практике, свяжитесь с SummitNext для получения консультации.
 Русский
 English
 繁體中文